

Penyertaan aset daerah senilai Rp13,7 miliar turut memerlukan penjelasan mengenai status hukum, nilai wajar, kebutuhan operasional, dan manfaat ekonominya.
Dengan demikian, pengalihan aset daerah menjadi penyertaan modal memiliki dasar yang jelas dan dapat dipertanggungjawabkan.
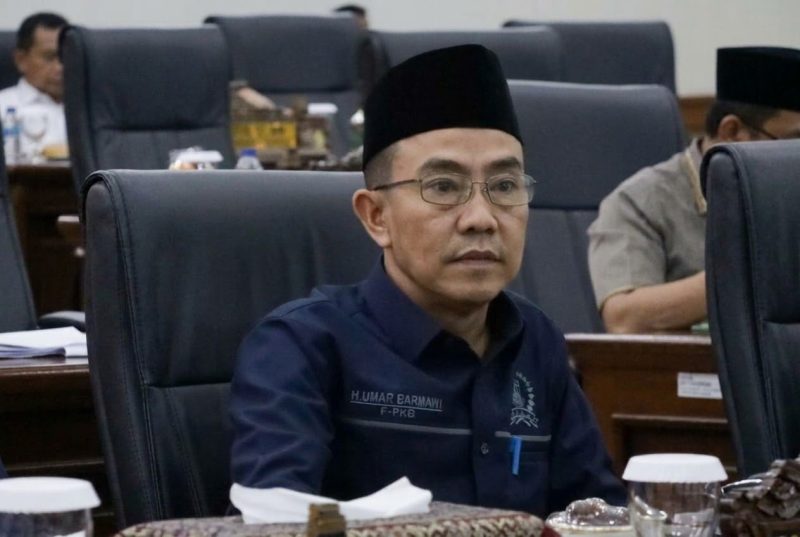
“Penyertaan modal bukan hadiah politik kepada BUMD. Keputusan itu merupakan penggunaan kekayaan publik yang harus didasarkan pada kebutuhan nyata, kelayakan bisnis, dan manfaat yang dapat diuji,” ujar Umar.
ADVERTISEMENT
SCROLL TO RESUME CONTENT
Kesehatan Keuangan dan Kontribusi terhadap PAD
Selain kebutuhan modal, kinerja keuangan Jamkrida Banten menjadi aspek penting dalam menilai kelayakan penyertaan modal. Berdasarkan Laporan Keuangan Pemerintah Provinsi Banten Tahun Anggaran 2024 yang dirujuk Umar, penerimaan dividen Jamkrida tercatat Rp2,5 miliar pada 2023. Sementara itu, pada 2024 tidak terdapat penerimaan dividen dari perusahaan tersebut.
Ketiadaan dividen tidak serta-merta menunjukkan perusahaan mengalami kerugian. Pembagian dividen dapat dipengaruhi kebutuhan pencadangan, kebijakan pemegang saham, kondisi keuangan, dan rencana pengembangan usaha. Namun, penyebab tidak adanya penerimaan tersebut perlu dijelaskan melalui laporan keuangan dan keputusan korporasi.
Pemerintah perlu membuka informasi mengenai laba-rugi, posisi keuangan, kecukupan modal, cadangan teknis, tingkat klaim, kualitas portofolio penjaminan, serta hasil audit perusahaan.
Informasi tersebut diperlukan agar DPRD memiliki dasar yang memadai dalam menjalankan fungsi pembahasan dan pengawasan.
Umar juga menyoroti informasi mengenai gearing ratio Jamkrida Banten yang disebut mencapai 73,1 kali, sedangkan batas maksimum yang dirujuk dalam kajiannya sebesar 40 kali.
Angka tersebut perlu diverifikasi berdasarkan laporan resmi perusahaan, metode penghitungan, periode data, dan ketentuan regulator yang berlaku.
Jika angka tersebut terkonfirmasi, pemerintah perlu menjelaskan penyebabnya sekaligus langkah pengendalian risiko yang akan dilakukan.
Dalam bisnis penjaminan, kegagalan debitur memenuhi kewajiban dapat menimbulkan klaim yang harus ditanggung perusahaan.
Oleh karena itu, peningkatan kapasitas penjaminan harus diimbangi kecukupan modal, pencadangan yang memadai, analisis risiko, dan pengawasan portofolio.
“Tambahan modal tidak otomatis menyelesaikan persoalan tersebut. Jika tata kelola dan pengendalian risiko tidak dibenahi, modal baru justru berpotensi memperbesar kapasitas perusahaan menanggung risiko yang belum terkendali,” ungkap Umar.
Editor : Andre S Negara
Halaman : 1 2 3 Selanjutnya